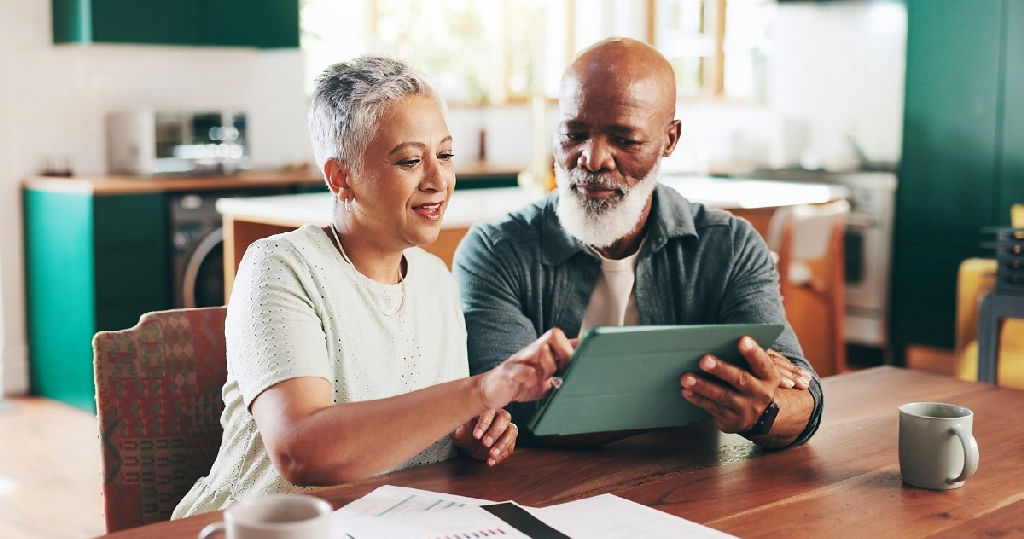
A busca por uma aposentadoria tranquila é um objetivo que atravessa gerações, mas que ganha contornos específicos para quem já ultrapassou a barreira dos 50 anos. Em um cenário onde a longevidade brasileira cresce de forma constante, o planejamento financeiro deixa de ser apenas uma recomendação para se tornar uma necessidade estratégica. Especialistas apontam que, independentemente da idade, o diagnóstico preciso das finanças é o ponto de partida para garantir qualidade de vida na terceira idade.
Diagnóstico financeiro e a estratégia após os 50
Para quem se aproxima da fase de inatividade profissional, o foco deve ser a clareza sobre a realidade atual. Gilvania Rufino, líder da XP em Mato Grosso, ressalta que o primeiro passo é realizar um levantamento minucioso que inclua renda, despesas fixas, dívidas acumuladas e o patrimônio já constituído. Essa radiografia permite definir com precisão quanto é possível poupar e quais serão as fontes de receita disponíveis no futuro.
O planejamento nesta etapa da vida exige uma mudança de mentalidade. Mais do que apenas acumular, o foco passa a ser a preservação do patrimônio e a manutenção de liquidez para eventuais imprevistos. A especialista enfatiza que o plano deve contemplar variáveis cruciais, como gastos crescentes com saúde, proteção patrimonial e o planejamento sucessório, garantindo que a transição de bens para os herdeiros ocorra de forma organizada.
Ferramentas de investimento e a transição para a renda
Transformar o patrimônio acumulado em uma fonte de renda sustentável é um dos maiores desafios do investidor maduro. Ferramentas como planos de previdência privada, a exemplo do PGBL e VGBL, surgem como alternativas eficientes para compor essa estratégia. Esses instrumentos não apenas auxiliam na organização dos recursos, mas também oferecem vantagens tributárias que podem ser determinantes para o sucesso do plano a longo prazo.
A orientação central para quem passou dos 50 anos é evitar o arrependimento pelo tempo que já passou e focar na gestão eficiente dos recursos que ainda estão sob controle. A disciplina financeira, embora mais urgente nesta fase, ainda pode render resultados significativos se houver uma estratégia bem definida e compatível com a capacidade de poupança individual.
O papel da disciplina e a independência do INSS
A construção de uma reserva própria, que não dependa exclusivamente de benefícios previdenciários como o INSS ou planos oferecidos por empregadores, é um pilar de liberdade. Essa autonomia permite que o indivíduo tenha maior poder de decisão sobre o momento de parar de trabalhar e sobre como deseja apoiar sua família. Para os mais jovens, a recomendação permanece a mesma: a constância é o segredo.
O efeito dos juros compostos ao longo de décadas é o maior aliado de quem inicia o planejamento cedo. Contudo, para o público maduro, a assessoria de investimentos profissional pode ser o diferencial para ajustar a rota, otimizar a alocação de ativos e alinhar as expectativas aos objetivos de cada etapa da vida. O planejamento, portanto, não é um destino, mas um processo contínuo de adaptação.
Acompanhe o Play Notícias News para mais análises sobre economia, comportamento e as principais tendências que impactam o seu dia a dia. Nosso compromisso é levar até você informações relevantes e pautadas pela credibilidade.
Mais sobre este assunto
 Lula propõe bolsa de R$ 700 e poupança para universitários em eventual novo mandato
 Abilio Brunini projeta instabilidade política e cita impeachment em caso de vitória de Lula
 Vereadores de Cuiabá questionam manifestação pró-Lula ocorrida em São Paulo
 Gusttavo Lima cobrou Daniel Vorcaro por atraso em negociação com o Will Bank