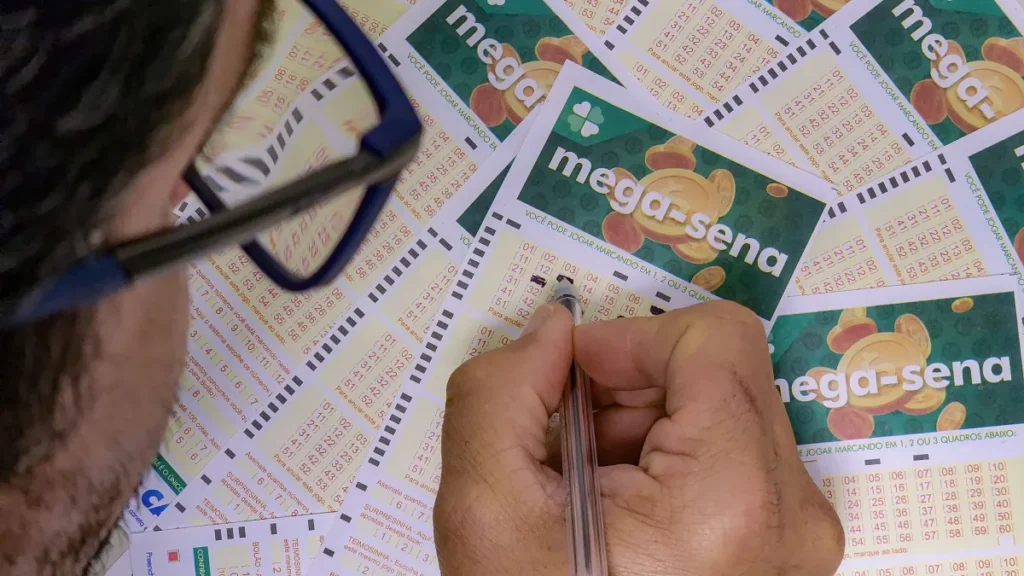
A expectativa em torno do concurso 3069 da Mega-Sena atinge um patamar elevado neste domingo (11), com um prêmio estimado em R$ 112 milhões. Para muitos apostadores, o sonho de acertar as seis dezenas vai além da mudança imediata de vida; trata-se de uma oportunidade de construir um patrimônio sólido através de decisões financeiras estratégicas logo após o recebimento do valor.
Para entender o impacto real desse montante no mercado financeiro, o estrategista da Casa do Investidor, Michael Viriato, realizou uma análise detalhada a pedido da CNN Brasil. O levantamento compara o desempenho do prêmio integral em diferentes modalidades de aplicação, considerando o cenário atual da taxa básica de juros, fixada em 13,75% ao ano.
Rentabilidade da poupança versus renda fixa
Embora seja a escolha tradicional de muitos brasileiros, a poupança apresenta o menor retorno entre as opções analisadas, tanto no curto quanto no longo prazo. Em um cenário de um mês, o montante de R$ 112 milhões renderia pouco mais de R$ 744,9 mil. Após o período de um ano, o ganho acumulado seria de R$ 9 milhões, valor que, embora expressivo, perde competitividade frente a outros ativos.
Em contrapartida, os CDBs de bancos médios, que costumam oferecer remunerações atrativas como 110% do CDI, despontam como uma das alternativas mais rentáveis. Nessa modalidade, o prêmio renderia R$ 1 milhão logo no primeiro mês. Em doze meses, o ganho saltaria para R$ 13,8 milhões, evidenciando a importância de buscar produtos financeiros que superem a inflação e ofereçam taxas superiores aos índices de referência.
Impacto dos impostos e taxas de administração
Ao planejar o destino de um prêmio dessa magnitude, é fundamental considerar a carga tributária. As simulações realizadas levam em conta os rendimentos líquidos, ou seja, valores já descontados do Imposto de Renda (IR) que incide sobre a maioria das aplicações financeiras. A poupança permanece como a única opção isenta de tributação, o que não compensa, contudo, sua rentabilidade inferior.
Outro ponto de atenção são os custos operacionais. O estudo considerou taxas de administração de 0,5% para fundos DI e de 0,2% para o Tesouro Selic. É importante ressaltar que esses valores podem variar significativamente entre diferentes corretoras e instituições financeiras, o que reforça a necessidade de uma análise personalizada antes de qualquer aporte.
O papel do Tesouro Direto e fundos DI
Além dos CDBs e da poupança, o levantamento abrange o Tesouro Direto, especificamente o título pós-fixado Tesouro Selic, e os fundos DI. Essas opções são amplamente utilizadas por investidores que buscam segurança atrelada à taxa básica de juros. O acompanhamento constante dessas taxas é o que garante que o capital não perca poder de compra ao longo do tempo.
O sorteio oficial ocorre às 11h, no Espaço da Sorte, em São Paulo, com transmissão ao vivo pelos canais oficiais da Caixa. Independentemente do resultado, o planejamento financeiro continua sendo a ferramenta mais eficaz para transformar um prêmio de loteria em segurança de longo prazo para o ganhador e sua família.
Continue acompanhando o Play Notícias News para se manter informado sobre as principais movimentações do mercado, economia e fatos que impactam o seu dia a dia. Nosso compromisso é levar até você uma cobertura jornalística aprofundada, com credibilidade e o contexto necessário para que você tome sempre as melhores decisões.
Mais sobre este assunto
 Aos 64 anos, alpinista escala montanhas pelo mundo para ressignificar o luto
 Bolsa brasileira ainda apresenta potencial de alta com o chamado efeito mola
 Tropas britânicas realizam exercícios militares nas Malvinas em meio à tensão com Argentina
 Pesquisa Nexus aponta vantagem de Flávio Bolsonaro, mas mantém Lula na disputa