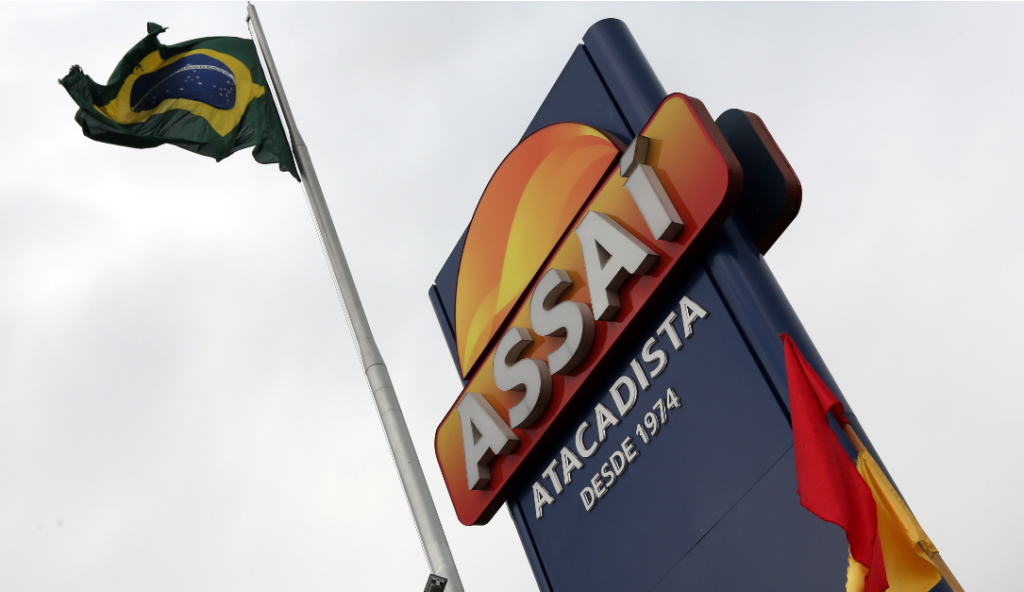
O setor de varejo alimentar brasileiro, um dos termômetros mais sensíveis da economia nacional, volta a ser foco de atenção no mercado financeiro. O Bank of America (BofA) revisou recentemente sua projeção para as ações do Assaí (ASAI3), elevando o preço-alvo do papel de R$ 12 para R$ 17. A instituição financeira reiterou a recomendação de compra, sinalizando que a companhia pode estar diante de um novo ciclo de valorização impulsionado por mudanças estruturais no cenário macroeconômico.
A análise do banco aponta que o ambiente político e fiscal brasileiro, após os desdobramentos eleitorais, sugere uma maior probabilidade de adoção de medidas favoráveis ao mercado. Para o BofA, a disciplina fiscal é o pilar fundamental que pode abrir caminho para um ciclo de redução de juros mais acentuado. A queda da taxa Selic é um fator determinante para o setor de varejo, visto que o custo de capital impacta diretamente a alavancagem e a rentabilidade dessas empresas.
Impacto da política monetária no lucro por ação
Os cálculos apresentados pelos analistas do BofA demonstram uma correlação direta entre a taxa de juros e o desempenho financeiro do Assaí. Segundo a instituição, a companhia possui uma sensibilidade positiva onde cada redução de 1 ponto percentual na taxa básica de juros pode elevar em 6% o lucro por ação (LPA). Esse efeito cascata, que alivia o peso das despesas financeiras, cria um potencial de reprecificação positiva para os ativos da rede atacadista.
Além da alavancagem financeira, o banco projeta que um cenário de juros mais baixos, combinado com uma recuperação gradual do poder de compra, permitirá que o Assaí sustente um crescimento robusto tanto no segmento B2B, voltado para pequenos comerciantes, quanto no B2C, que atende o consumidor final. A estimativa é que, mantendo um crescimento de 5% nas vendas em mesmas lojas (SSS) e com uma Selic em patamar de 10%, o LPA projetado para 2028 poderia subir outros 10%.
Inflação e resiliência do modelo de negócio
O relatório do BofA também aborda o papel da inflação de alimentos como um motor de receita para a rede. Embora a alta nos preços dos itens básicos pressione o orçamento das famílias, ela tende a empurrar o consumidor para modelos de negócio mais competitivos, como o atacarejo, onde o Assaí se posiciona estrategicamente. A previsão de um pico na inflação de alimentos consumidos em casa, projetado em 10,1% na comparação anual para fevereiro, reforça a tendência de busca por preços menores.
Fatores externos, como a volatilidade nos preços de commodities agrícolas e os impactos climáticos associados ao fenômeno El Niño, mantêm a trajetória de preços em patamares elevados. Nesse contexto, o modelo de atacarejo atua como uma proteção natural para o consumidor, o que favorece o volume de vendas da companhia mesmo em períodos de maior restrição orçamentária.
Mitigação de riscos e passivos históricos
Outro ponto de destaque na análise do banco é a reestruturação da dívida do Grupo Pão de Açúcar (PCAR3). A possibilidade de uma resolução negociada para passivos tributários históricos é vista como um alívio importante para o ecossistema do qual o Assaí se originou. O montante de contingências, que chega a quase R$ 12,9 bilhões, tem sido uma preocupação constante para investidores.
O sucesso desse processo de regularização, incluindo eventuais descontos e planos de parcelamento, reduziria significativamente os riscos de responsabilidades herdadas que poderiam recair sobre o Assaí. Ao mitigar essas incertezas, a empresa ganha maior clareza em seu balanço, permitindo que o mercado foque exclusivamente na sua capacidade operacional e de expansão.
O Play Notícias News segue acompanhando de perto as movimentações do mercado financeiro e os impactos das decisões econômicas no dia a dia dos brasileiros. Continue conosco para se manter informado sobre as principais análises, tendências de consumo e o cenário corporativo nacional com a profundidade que você precisa.
 Petrobras confirma recebimento de R$ 16 bilhões em subvenções para combustíveis